La inversión en valor es uno de los sistemas clásicos para dar soporte en el proceso de selección de activos de renta variable. Podríamos decir que es una metodología, pero también una filosofía a la hora de tomar decisiones de inversión en empresas cotizadas.
¿Qué es la Inversión en Valor?
De forma muy sintética, podríamos determinar que la Inversión en Valor consiste en adquirir acciones de una empresa cotizada a un precio que se situe por debajo del valor intrínseco u objetivo, o en términos financieros, el Fair Value.
En Beta Mercados nos encontramos completamente alineados con lo que representa esta metodología, estrategia o filosofia de inversión, y es la que utilizamos en el enfoque pedagógico de los cursos de Análisis Bursátil que impartimos.
Origen del Value Investing
La estrategia de la Inversión en Valor o Value Investing, viene del sistema que desarrolló el inversor Benjamin Graham, y que se ha popularizado en la actualidad, porque inversores de la talla de Warren Buffett, Charlie Munger, o Howard Marks lo han utilizado o lo largo de sus carreras, con enorme éxito.
Conceptos Básicos de la Inversión en Valor
A continuación vamos a explicar esta estrategia de inversión, comenzando con algunos de sus conceptos básicos:
- Sencillez
- Reducir riesgos negativos de cualquier operación
- Los Mercados no son perfectamente eficientes
- Dedicar la mayor parte del tiempo a leer y pensar
- Controlar los comportamientos que conducen a malas decisiones
- Convertirse en un inversor activo
1. Sencillez
El creador de este sistema o estrategia, B. Graham, era un fiel seguidor de que el proceso de inversión tenía que ser sencillo, y que cualquier persona corriente, pudiera ser capaz de aplicar. Partiendo de la base de que este sistema de inversión se centrar en analizar la compañía por sus fundamentales, es importante concentrarse en empresas que podamos entender cómo generan valor, monetizan su modelo de negocio, y márgenes de beneficios.
Por lo tanto, no es recomendable centrarse en empresas demasiado complejas, con multitud de lineas de negocio, productos tecnológicos demasiado sofisticados, y/o que se salgan de nuestro entorno de confort, o nivel de conocimientos. Pero no sólo eso, la sencillez, también se refiere al proceso de toma de decisiones.
En este sentido, famosos inversores seguidores del método de la Inversión en Valor como Warren Buffett y Charlie Munger, hablaban del «Método de las 3 bandejas«. De tal forma que cuando la empresa era demasiado compleja para analizar, la dejaban en una bandeja del mismo nombre, y pasaban a otra compañía. Una lista de comprobación o items para chequear, nos ayuda a seguir un proceso lógico, y reducir la posibilidad de tomar una mala decisión.
A titulo de ejemplo podríamos citar: Crecimiento de ingresos, márgenes, rentabilidades, nivel de endeudamiento e inversiones, precio respecto al valor en libros, poder de fijación de precios, cuota de mercado, muros defensivos, ventaja competitiva y calidad del equipo directivo.
2. Reducir los riesgos negativos de cualquier operación
Este concepto de los básicos de la inversión tiene que ver bastante con la prudencia. En este sentido, factores que aumentan los riesgos son innumerables: Revalorizaciones estilo cohete, problemas regulatorios, surgimiento de productos sustitutivos, pérdida continua de márgenes, elevada competencia, endeudamiento excesivo, equipo directivo sin liderazgo y/o una estrategia clara, tecnología obsoleta, etc.
Un factor en cuestión tomado de forma aislada, no tiene por qué hacernos cambiar nuestra opinión sobre la compañía, pero si ponernos en alerta, ya que si se dan otros factores también negativos, aumentaría el riesgo de la operación.
Otro ejemplo podría ser invertir en una compañía un porcentaje muy alto de nuestra cartera en un mercado alcista que dura ya varios años, o por ejemplo tomar una posición en una compañía, que ha tenido una gran bajada en su cotización, sin analizar el motivo de esta pérdida de valor. El hecho en sí que aumenta el riesgo, es de que no sepamos por qué la cotización ha caido, es decir, no hallamos analizado por fundamentales a la empresa.
3. Los mercados no son perfectamente eficientes
A veces en el mercado cotizan compañías que están muy alejadas de su precio objetivo o Fair Value, o bien están muy infravaloradas, o al contrario, cotizan con una prima excesívamente alta, de tal forma que se podría decir que es irracional. Esto ocurre sobre todo en las distintas búrbujas, que de vez en cuando se forman en los mercados.
La teoría del Mercado Eficiente pone de manifiesta que toda la información disponible para los inversores, en un momento determinado y referente a una compañía determinada se refleja inmediátamente en su cotización. Pero la realidad, es que esto no es así, en muchas ocasiones.
En este sentido, el inversor tiene que ser una especie de detective en busca de fuentes de valor oculto de una compañía y de la que el mercado todavía no lo ha reflejado en su cotización, de tal forma que su precio está por debajo del valor razonable o intrínseco por no tener en cuenta este u otros factores adicionales.
4. Dedicar la mayor parte del tiempo a leer y pensar
En las memorias del famoso especulador e inversor André Kostolany, mencionaba que sus mejores decisiones, las tomaba sentado en el sofá de su casa mientras meditaba o fumaba. En una linea parecida otros grandes inversores de esta estrategia, dedican parte del tiempo a leer gran cantidad de libros de multitud de temas, no sólo los estados financieros o Memorias Anuales de las compañías.
Para los seguidores de esta estrategia se trata de esperar con mucha paciencia a que un activo se quede cotizando a un precio incorrecto, más que predecir que harán los tipos de interés dentro de 6 meses o un año.
5. Controlar los comportamientos que conducen a malas decisiones
Despues de haber llegado hasta este punto de nuestro análisis cualquier lector podrá pensar que muchas de las cosas que decimos, en realidad, son cuestiones de sentido común, y así es, completamente. Para los seguidores del Sistema de Graham, es importante mantenerse alejado del «ruido del mercado» constante, como las narrativas que se construyen en relación a las compañías, evolución macroeconómica, geopolítica y otros muchos aspectos, como por ejemplo rumores, o noticias no contrastadas.
Una de las prácticas que aconsejaba evitar el mencionado inversor A. Kostolany, era estar mirando constantemente las cotizaciones. Salvo que te dediques a operar como un Trader con operaciones intradia, o de pocos días, esta práctica podría conducir a generar un estado emocional que derivara en tomar una mala decisión.
De igual opinión era el gran inversor Charlie Munger cuando se refería a las disfunciones psicológicas y emocionales de los inversores, o también el inversor Peter Lynch del que varias veces en sus conferencias no comprendía las decisiones de algunos inversores un tanto irracionales.
Mencionaba este último, a las decisiones de inversores que compran un valor, para venderlo despues de una bajada de un 10% o 20%, y volver a comprarlo más abajo posteriormente. Explicaba que si compraste un valor a un precio determinado, despues de un completo análisis, y te parecía un precio razonable, por decirlo de alguna forma, sin entrar en valor intrínseco, por qué venderlo más abajo, en vez de comprar más, si realmente estás convencido del valor de la compañía a esos niveles. Otro caso sería, que compraste esta acción, como el que va a un quiosco y compra una revista o al casino para distraerse un rato.
6. Convertirse en un inversor activo
Para los inversores que siguen los principios de la inversión en valor, es casi obligado convertirse en un inversor activo. ¿Y esto qué significa? Para fijar el concepto vamos a exponer que se entiende por un inversor pasivo. Los inversores pasivos, o bien, deciden invertir parte o el total de su cartera, en fondos de inversión que repliquen un determinado índice bursátil como el SP500 americano, o el IBEX35 español, o directamente deciden invertir en una serie de valores con una ponderación alta respecto a dichos índices (aunque no se replique el índice de forma completa), y olvidarse, sin ningún seguimiento de la posición.
Por el contrario el inversor activo, decide él mismo gestionar su propia cartera. Esto implica dedicar a gestionar su patrimonio, dedicando una gran cantidad de tiempo y esfuerzo, ya que como hemos comentado, la inversión en valor parte en primer lugar del análisis de los fundamentales de las empresas, en las que en principio estemos interesados, antes de tomar la decisión de invertir.
Por lo tanto, convertirse en un Inversor Activo, requiere dedicar mucho tiempo al proceso de análisis de valores, y el seguimiento de los fundamentales y sector de la compañía. La recompensa, si se hace un buen trabajo, puede ser obtener una rentabilidad atractiva, o incluso por qué no, batir al mercado.
Principios de la Inversión en Valor
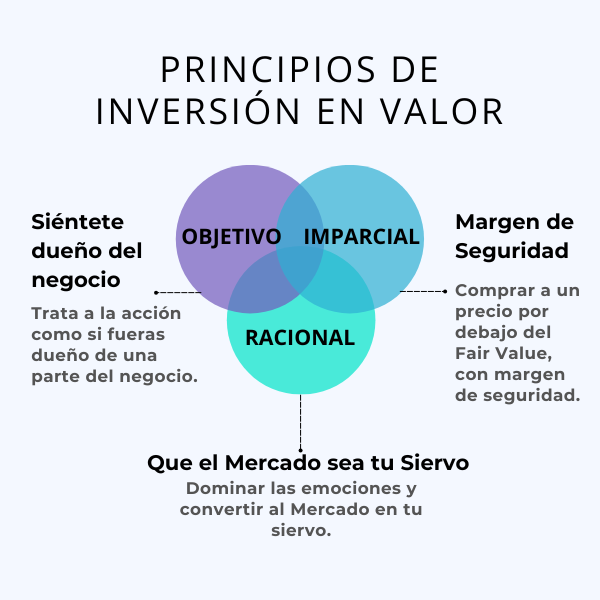
Algunos de los principios de la Inversión en Valor que más nos gustan en Beta Mercados, serían los que componen esta matriz: